お金好きにも現ナマそのものが好きな人とお金が好きな人がいる
FIRE界隈にも現金好きって人がたまに居ます。
FIREするんだからお金大好きってのは当たり前だろと思う人も居ると思います。
私もお金大好きです。
1億円を超えてもまだまだ欲しい。
そんな魔力に溢れています。
でも、ここでいうお金好きは、円が好きってよりは実際のお札とか硬貨が好きって意味です。
たまに居るでしょ。
月の予算を封筒に入れてやりくりする人
FIRE界隈でもたまに見かけます。
カードは使わず、基本現金払い
OKストア大好きみたいなのが
今日はそんな現金好きな人のお話です。
支払い方法が増えてもずっと存在する現ナマ払い
家賃とか食費とか光熱費と用途別に書いて、それぞれ予算として設定した現金を封筒に入れておく。
こんな家計のやりくりをする人は、節約初心者にありがちです。
貰った給料から何となく生活費を払っているといつの間にか無くなっちゃうから、必要な予算を分けて、支払う時はその封筒から出して使おうって訳ですね。
物理的に封筒から現金が消えて行くので、口座の中にあるお金をあるだけ使っちゃうタイプからすると非常に分かりやすい節約法ではあります。
残り予算が見えるし、触れる。
この触れるって部分もリアルでやり易いのでしょう。
節約初心者がやるような方法ですが、FIREした後も続ける人は居ます。
現金主義って人ですね。
カード払いは極力使わず、基本現金払いってタイプ。
こういう人の口癖は「現金じゃないと払っている感覚がなくて怖い」です。
たぶんお金の手触りや、お金のインクの匂いが好きってタイプだと思います。
ルパン三世の峰不二子が、そんな感じだったと思いますw
あのザラザラっとした感触が好きとか、あの独特の匂いが好きってヤツはいつの現実でも一定数存在するのでしょう。
私もお金は大好きですが、お金そのものが好きってよりは様々なサービスに交換できるところが好きな気がします。
古今東西やるヤツは多いバケツリレー形式
今やQRコード決済やクレジットカード、電子マネーと支払い方法は多様化しました。
ポイントやキャンペーンも多いので、わざわざ盗難や紛失のリスクがある現金を使う人は多くないと思います。
でもお年寄りは別ですね。
うちの両親も未だに現金派です。
昔は給料日、今は年金支給日に銀行にお金を下ろしに行っています。
似たような話で、口座にエア給料を振り込んでいるという記事を見ました。
59歳で退職したFIRE済みのBBAの話です。
退職済みで、給料以外の収入は配当が月3万円あるだけ
自分の資産を取り崩しながらFIRE生活しているようです。
月15万円の取り崩し+配当3万円で生活している。
この月15万円の取り崩し分を現役時代の給料振込口座に振り込んでいるので、「エア給料」と言っているようです。
社畜時代の習慣が忘れられずに、FIREしても過去の習慣に引きずられる。
こういうこともあるかもしれません。
FIRE民も資産が入っている口座と、生活資金の口座を分ける場合が多いと思うので、年齢云々は関係ないかも?
でも毎月移すのはちょっと病的です。
手数料的にも年1回でええやん。
女性で3,300万円は足りないかと思ったけど、意外となんとかなりそう
この話を見ていて気になる所もあります。
それは資産が3,300万円という部分です。
59歳のBBA。
ほぼ定年とは言え、ただでさえ長生きな女性のフルFIREには心許ない。
現預金が1,900万円、リスク資産が1,400万円
月15万円を現預金から切り崩すと、約10年ちょいでゼロになります。
59歳からノンストップで切り崩した場合、69歳時点でゼロ
多分、65歳から年金受給をすると思います。
それでも59歳から6年経過しているので、1,080万円は取り崩し済みです。
65歳時点で残り820万円+リスク資産1,400万円
このリスク資産が6年の間に年4%で成長していれば、約1,770万円です。
約2,600万円持った状態で、老後生活スタートってことになります。
どれくらい年金額に赤字が出るのかにもよりますが、仮に年金月10万円、赤字が月8万円だった場合、4%の利益が取れれば100歳まで生きてもリスク資産だけで何とかなります。
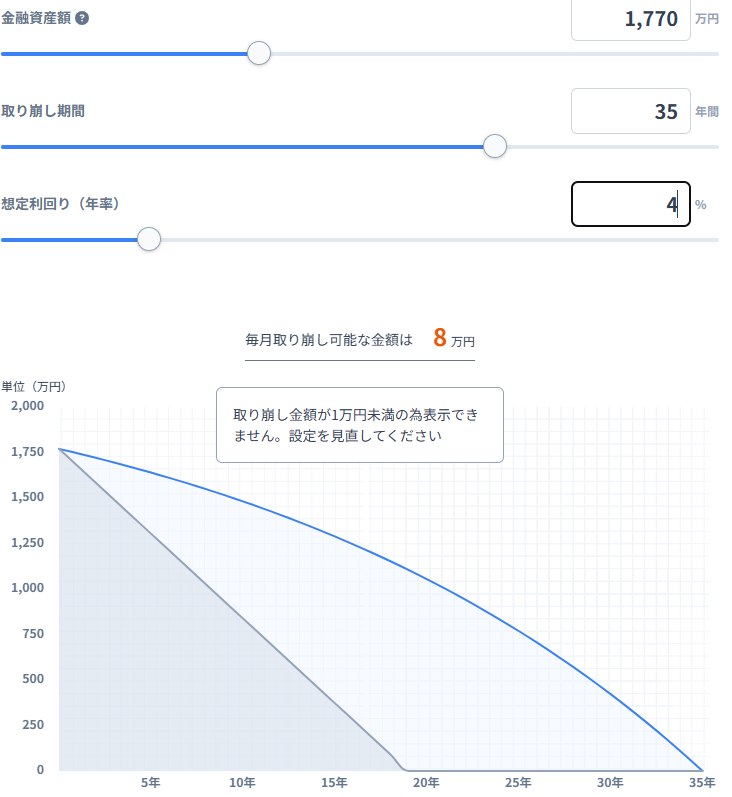
現金820万円はそのまま予備費に使えます。
それに支出の内訳も、住居費3万円、食費4万5000円、光熱費2万円、日用品費5000円、通信費5000円、そのほか7万5000円で使途不明金が7.5万円もあります。
最悪この7.5万円を圧縮すれば、死ぬまでFIRE生活は可能かもしれません。
無理じゃね?と思って計算してみましたが、59歳で3,300万円もあれば何とか逃げ切りできそうです。
この記事で気になるのがもう1つ、無職で肩身が狭いって部分です。
オッサンは無職で肩身が狭い思いをしたことないんですが、このBBAは何故か無職で肩身が狭いらしいです。
他人からすれば、BBAが無職でも何の興味もないと思います。
これはオッサンでも同じ。
肩身が狭いとか広いとかFIREした奴が気にしても仕方がない気がしますが、資金ショートしないならドーンと構えとけばいいんじゃない?
コメント
「無職は肩身が狭い」というのは 職業を訊かれたり書かなきゃいけないときに「無職」と書くのに抵抗がある あの類じゃないですかね?
自分も「自営業」にしちゃいますからね。生きていけるほどの利益は出ませんけど。
訊かれたりしなきゃどうでもいい話ですが、いざ明らかにしようと思うとなんかまだ抵抗あります。こういう場合、働いてるのが当然とばかりに思われてるのでなおさらというか。
もう少し歳が行けば気楽に? 無職と書けそうです
カフェNさん、コメントありがとうございます。
ご職業は?って聞かれて「無職です」って答えるのは勇気がいりますよね。
私も堂々と言うのは無理です。広告収入がミリあるので自営業って言い張りますね。
60過ぎたら無職って言いそうですね。
でも頻繁に何してるかなんて聞かれないので、肩身が狭いとは思わないけどなぁ
ブログ更新お疲れ様です。
数年前まで有人レジとキャッシュレス専用セルフレジ併用の店で、有人に10人以上の行列がありセルフだと0という状況に遭遇するたびに現金至上主義に呆れたものですが、完全にセルフ化された現在だとどれくらい現金で払っている人がいるのか、ちょっと興味があります。まあ自分でレジを通したり袋詰めするのが嫌という人もいるみたいなので、全てが支払方法由来ではないのでしょうが。
我々のように40代男性で無職だと世間の風当たりも強そうですが(一ミリも気になりませんがw)還暦近い女性だと別に世間は何も気にしなさそうなもので、傍目には自意識過剰にしか思えませんが、それだけ社畜としては模範的精神の持ち主なので、FIREの障害は資産以外の部分にありそうだという印象です。
boneさん、コメントありがとうございます。
OKストアは現金の方が安く買えますし、キャッシュレス決済だとポイントが少なくなるスーパーは多いです。
そのせいかスーパーでは現金払いの人が多い気がします。
私は現金下ろすのが面倒だし、カードのポイントつくから良いかと思ってカード払いしてますけど。
誰かに責められて肩身が狭いってんじゃなければ、自意識過剰でしょうね。
他人はそんなにあなたに興味ないぞと思いますけどw