FIREは生活だから、無理は続かないよ
世間ではNISA貧乏を始め、FIREを目指す人というのが結構いっぱい居ます。
多分、全世帯から見ると大した割合ではないのでしょう。
ただ一生働かなくても良いだけの資産を作るというFIREのコンセプトから、少々極端な連中も多くなりがちで、それが悪目立ちしているような気がします。
FIREをするのに特別な作業は必要ありません。
できるだけ収入を増やすために馬車馬のように働き、支出を減らして、バカみたいに積み立て投資する。
雨水で生活する必要もないし、夏にエアコンなしで生活する必要もありません。
今まで通りに生活しつつ、同じことをバカみたいに長く続ける。
これだけでFIREに必要な資産は貯まっていきます。
極端なことを始めるのは、1秒でも早くFIREしたいって連中です。
ただ、FIREした後の人生も長いので極端なことをしない方が良いと思います。
今までの延長線にある暮らしで、止めても特に苦痛が無ければ止める。
この位の感覚で支出を減らすべきでしょう。
FIREは一過性のモノじゃありません。
FIREした後もずっと生活が続きます。
無理は続かないし、人間の営みから大きく外れた暮らしはできません。
楽観的過ぎるのもアレだけど、悲観し過ぎてもFIREできない
FIRE生活はただの生活ですが、「よっしゃ!明日からFIREしたろ」と気軽に始めるものではありません。
先立つものがいる。
それも大量に。
実現までに長い時間がかかります。
その間に生活費と年間利回りの条件を変えて、何度もシミュレーションをすることでしょう。
逃げ切り計算機を友とするのがFIRE民
何度も逃げ切り計算機を使ううちに物足りなくなってきて、自前のエクセルシートでライフイベントを追加しながらシミュレーションするまでが1セットでしょう。
何度もシミュレーションして、その間に何度も前提条件を変えるはず。
どんな派手なヤツでも、FIREを計画してFIREに向けて進む中で自ずと地味でコツコツ積み立てる修行僧のような暮らしになります。
投資の種銭を貯める過程で、派手=無駄と考えるようになるので、これはしゃあない。
自然の摂理というヤツです。
FIREする頃にはすっかり地味メンになっているでしょうw
時間があると何度も条件を変えつつFIREのシミュレーションを繰り返すので、逆に自分を見失う人も出てきます。
ああなったらどうしよう。
こうなったらどうしよう。
ああなったら〇万円はいるな、こうなったら〇万円は必要と、FIREの達成条件がどんどん遠くなります。
十分な資産があり、まず何が起きても問題ない。
でもFIREできない。
完璧を求めた結果、「これが起きたらどうしよう」でFIREできなくなる。
FIREは100%を求めない。
あらゆる事象に対応できるようになるまでFIREしない。だといつまで経ってもFIREできません。
かと言って、ゆるく働いて月10万円稼ぐなんてサイドFIREだと、逆に楽観的過ぎます。
FIREに楽観は厳禁だと思いますが、あまりに悲観的過ぎるのも厳禁です。
何でもかんでも予定どおりに進むなんてことは人生ではありません。
でもFIREする最後の一歩は「まぁ、なったらなったで、どうにかなるだろ」的な適当さが必要になります。
50代後半にFIREしたのに右往左往すんなYO
FIREも結局はバランス
仕事でも100%の状態で仕上げないでしょう。
6割、7割くらいで1回提出して、GOが出るまでブラッシュアップするはずです。
仕事だとGOが出れば、別に6割でも7割でも8割でも良いわけですが・・・
6割、7割の準備でFIREするって訳にはいきません。
かと言って10割の準備なんてしてたら、いつまで経ってもFIREできない。
8割がた出来たら、残りはFIRE後に調整すっかで良いと思います。
2年前に6,000万円でFIREした57歳男性が社畜に戻りたいって記事を見ました。
2年前に57歳ってことは、今59歳
ほぼ定年ですが、今更社畜に戻りたいとは?
記事を見ましたがFIRE後に水回りや屋根と外壁のリフォーム+生活費で資産が5,000万円台前半まで減ったから社畜に戻りたくなったって話のようです。
実に阿呆くさい。
フィクション味のする話です。
ほぼ60歳で6,000万円あれば、もうFIREした後に自分で調整しなさいよw
で、3つの誤算とやらがFIRE計画上の誤算足りえるか考えてみようと思います。
誤算その1、物価が上がれば云々かんぬん
4%ルールはFIRE次年度以降は4%+インフレ分を取り崩すルールなので、年間240万円がたりないとかって話はそもそもおかしい。
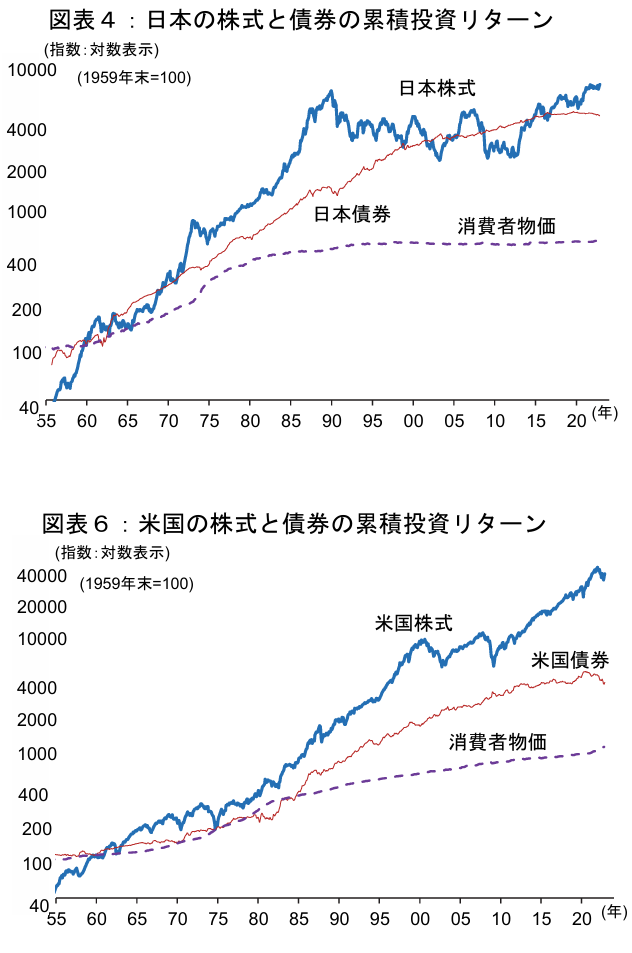
それはさておき、1年、2年の話ならともかく、長期的な株式のリターンは消費者物価を上回る。
この前提が4%ルールが30年取り崩しても、破綻しないという根拠になっています。
定率で取り崩すのか、定額で取り崩すのか。
FIREした人によって様々だと思いますが、FIRE計画するなら定額じゃなくて定率
足りなかったら、働くなり節約するなりで何とかするしかないですね。
この辺は一番FIRE計画で柔軟に対応できる部分です。
少なくともFIREした後に社畜に戻るかどうか悩む場面じゃないですね。
働いてもいいなら足りない分働けば良いし、働きたくないなら節約すれば?
誤算その2、年齢とともに医療にかかる機会が増える
年をとれば医療費が増えるって話は事実
実際、病院に行く機会は増えるでしょう。
でもなぁ。
FIRE計画を脅かすほど医療費が増えるとは思えません。
57歳で辞めたあと2年は無職だったら、国保の負担は7割減額されて月2,000円程度でしょう。
で、医療費は厚生労働省の令和5年度の医療給付実態調査報告書を見る限り、年を取れば取るほど増えるのが確認できます。
60代だと1人40万くらいみたいですね。
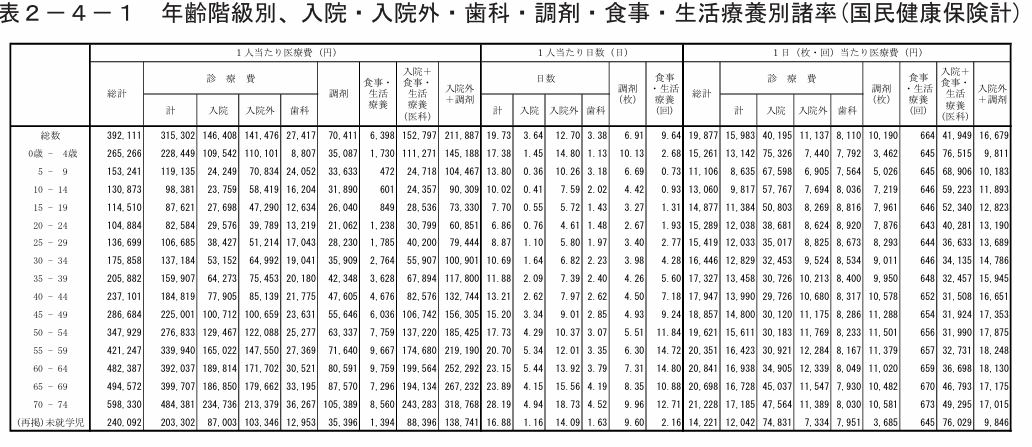
住民税非課税なら高額療養費制度で年間上限29万円なので、月3万円程度の予算を見ておけば十分でしょう。
誤算その3、持ち家だから住居費ゼロではない
持ち家だから固定資産税の支払いとメンテナンス費用がかかるのはFIRE前から想定しておくべき話です。
そもそも毎日帰ってくる家がボロくなってることに気付かない訳がないし、今後30年~40年住むことを考えたら、2回はリフォームする前提でFIREの予算を組むべきでしょうね。

家電の買い替え費用もそうですけど、毎年10万円、10年毎に100万円くらいは最低買い替えやリフォーム費用の予算を組んでおいた方が安心です。
今だと水回りのリフォーム工事に100万円じゃ足りないかもしれませんが、水回り全部1度に直す訳じゃなければ足りるでしょう。
一応オッサンもリフォーム費用は10年100万円で見込んでいます。
賃貸の場合は契約更新と引っ越し費用くらいは見込んでおくべきでしょうね。
中途半端な出来のまま続けるのがFIRE生活
FIRE後の誤算を見た限り、誤算?
誤算か?これって感じです。
この程度のことは予め予定に組み込んでおきなさいよって話ですね。
インフレと生活費の部分、運用成績との兼ね合いもあるでしょうから
この部分だけリアルタイム調整する必要がありそうです。
でも、まぁ自分で使う生活費なわけで
足りなきゃ働くなり、節約するなりで対応可能です。
だからこそ、サイドFIREや余裕のないギリギリの費用で計算したFIRE計画だと破綻するかもしれません。
FIRE失敗時のプランBで働く、もしくは生活費を切り詰める。
どっちも出来ないFIRE計画を組むと破綻待ったなしです。
でも余裕を作っておけば、余裕の中で対応できるので
80~95%くらいの出来の中で泳ぐのがFIRE生活ってことかな。
6割じゃFIRE失敗しそうだし、10割だとFIREできない。
完璧までは行かない、まぁまぁ行けるやろ程度でFIREするという絶妙な塩梅が必要なんでしょうね。
コメント