NISA枠は生涯で1,800万、されど1,800万円
投資系のインフルエンサーがやたら煽り散らかしているせいか、NISA貧乏と言う言葉をよく聞くようになりました。
最速でNISA枠を埋めきり資産効果を最大化したいキッズたちの投資行動の1つです。
以前もNISA貧乏について語りましたが、私はFIREしたいならNISA貧乏上等で枠を埋めろという考えです。
でも、FIREする予定が無いのであれば積立はしつつ、使うことも考えた方が良いと思います。
FIREするにしても、しないにしても、どちらにしてもNISAへの積立は行う。
それくらいしていかないと、600万円のつみたて投資枠と、1,200万円の成長投資枠を埋めきることはできないでしょう。
FIREしない人からすると「NISA枠を全部埋めよう」だなんて思ってないかもしれませんが、そんな考えでは多分、枠の半分も埋まらないと思います。
普通の人は、全部埋めるくらいの気概があってようやく6~7割埋められる程度でしょう。

年寄りになる前に1,800万円貯金できる人が、どんだけの数居るのって話です。
総務省の家計調査報告を見る限り、日本で1,800万円以上貯蓄がある世帯は全体の38%です。
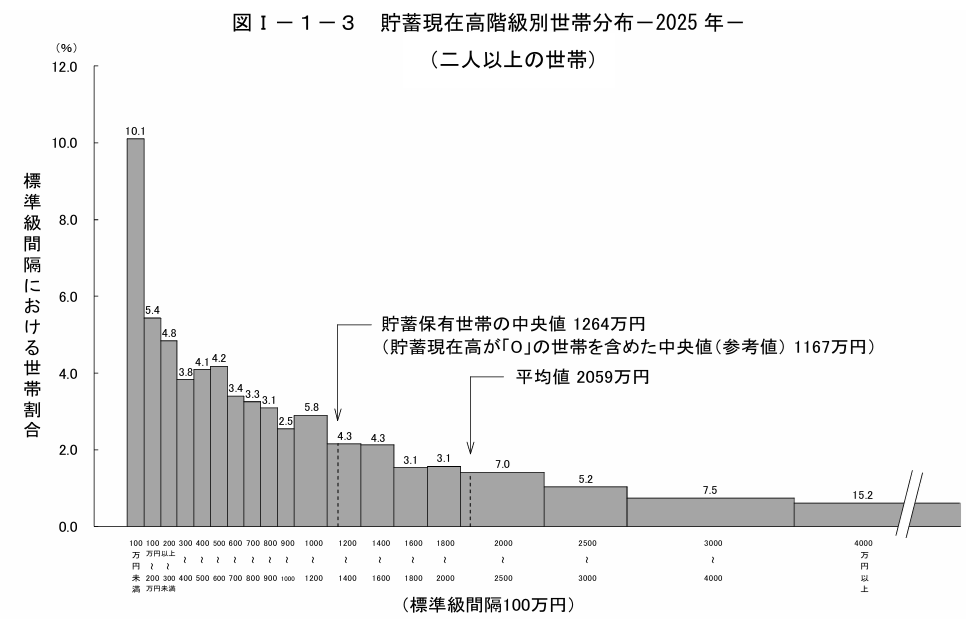
約4割って言うとかなりいっぱい居るように思えますが、これって定年時に退職金を貰った人とかも含んでの割合ですからね。
NISA枠に投資した後、複利効果を効かす時間も必要なので、60歳以降に退職金貰ってから運用始めるかって訳にいきません。
統計を見てみると、NISA枠を全て埋めるくらいの覚悟があっても、NISA枠を全埋めするのは厳しいと感じるはずです。
FIREした後でも全力で埋めるNISA枠
FIREしたいFIRE民からすれば、NISA枠を埋めるとか埋めないなんて、そんな悠長なことは言ってられないので、特定口座でもNISA口座でも何でも良いから1秒でも早く資産を増やしたいと思ってる人が多いでしょう。
NISA枠も年間360万円全力で積み立てているFIRE民も多いはず。
私もFIRE済ですけど、毎月30万円、年360万円積み立てています。
FIREした後でも非課税というのは美味しい。
本当に未来永劫、非課税なのか?
社会保険料は税金じゃないからNISA口座からも社会保険料を取りますと、バカみたいな理屈を振りかざしてくる可能性もあります。
ありますが、今のところは非課税です。
だから非課税の内に埋めきりたいって人も多いのかも?
何か信用ならねぇな。
胡散臭いなと思いつつ、でも今は非課税だし埋めとくしかねぇよなって感じで埋めている人が大半だと思います。
それくらい信用がない。
NISAもNippon Individual Savings Accountの略称で、非課税って意味じゃないですし。

今後、金融所得からも逃げ場なく社会保険料を取ることは決定済なので、特定口座の意味は今後薄くなってす。
そこまでするなら、もう特定口座は廃止
投資してる人間は全員確定申告必須にして、投資利益の額によって税率変えてくれねぇかなと思いますけど・・・
国とっては特定口座の方が都合がいいから、そのまま残るんでしょうね。
借金して投資するヤツがいるらしいっスよ
キッズ達も胡散臭いとは思いつつ、全力で今のうちに埋めきろうとしている結果がNISA貧乏でしょう。
NISA貧乏は若手の社畜が生活費を最低限まで絞って、NISA枠に投資するって投資行動です。
もし、ちゃぶ台ひっくり返されたとしても、好きに消費した挙句、中年になって後悔するより正解の行動だと思います。
もっと使っておけば良かったという後悔する可能性もありますが、多分8:2くらいで「積み立てておいて良かった」と思うはずです。
でも、これはいただけない。というニュースを見ました。
奨学金を借りて、新NISAで運用するって話です。

奨学金を借りて投資?
借金して投資しているアホがいるようです。
私はSNSはほとんど見ないので全然知りませんでした。
記事を見る限り、手元資金で学費が借りられるけど、奨学金を借りて残ったお金を新NISAに投資するって形のようです。
これだと、ちょっと話が変わりますね。
私も全期間固定で住宅ローンを借りて、手元に残ったお金を投資に回しています。
行動パターンは一緒です。
私が住宅ローンを借りた時は、まだ金利が低い時代でした。
変動だったら0.3%くらいだったと思います。
これくらいならお金を借りた時の金利より、手元に資金を残して運用した方が利回りが高い。
まんま奨学金を借りて新NISAに投資する連中と同じです。
でも、金利が上がってきた今の時期にやるのはリスキーです。
固定で年利3%、変動で年利2%らしいです。
2%くらいなら長期で見れば上回る可能性もありますが絶対とは言えませんし、今後金利が上がる可能性も十分あります。
じゃあ固定の3%にするかって話になりますが、3%はかなり厳しい気がします。
インデックスじゃなくて裁定取引で毎年3%なら、下手打つ人が殆どだと思います。
私は住宅ローンを全期間固定で借りましたが、頭金を多く出して0.9%ほどで借りています。
年利0.9%ならどんだけ下手打っても早々下回らないと思えたので私は借りましたけど、年利3%なら借りないと思います。
そもそも4年分の学費、300万とか400万を4年早く運用したところで、そんなに大きな差は生まれないので、リスクとリターンが見合ってない行動です。
こんなリスクを背負いこむくらいなら、奨学金を借りずに社畜になってからNISA貧乏した方が遥かに賢いと思います。
早くしなきゃ、早くしなきゃで、結局遠回り。
これはNISA貧乏というより、マイナススタートなのでネオNISA貧乏と命名しましょうw
コメント
ブログ更新お疲れ様です。
奨学金使って投資というのは定期的に見かけるネタでしたが、アベノミクス以降の低金利株高時代は成功したので理屈としては理解できますが、利上げサイクルに入った現在でやるのはさすがに靴磨きという単語が浮かんできますね・・・
まあそれだけ投資とインフレが一般層にも浸透したということなのでしょうが、このレベルで世間が浮かれる感じだと、そろそろお仕置きがくる前兆に思えてなりませんね・・・何の根拠もないおっさんの戯言ですがw
boneさん、コメントありがとうございます。
キッズがはしゃいだり、うん億稼いだ主婦インフルエンサーとか出てくると「そろそろヤバくね?」と思います。
大抵こういう連中がはしゃぎだした辺りが相場の最終コーナーなので、警戒はしといた方が良いかもしれませんね。