FIREした後旅に行きまくる連中とは人種が違うね
FIREを達成した後の行動パターンは人それぞれです。
FIRE後の行動パターンとして大きく2つに分類されると思っていて、1つは家に引きこもるタイプ、そしてもう1つが旅行等で外出が増えるタイプです。
私なんかは典型的な引きこもるタイプです。
FIREして1年以上経過しましたが、遠出したことは1回
しかもレジャー目的じゃありません。
FIREを考え始める前から、そんなに旅行好きじゃありませんでしたが、FIREを考え始めた後はより旅行の機会は減りました。
この辺は旅行に行った後に「楽しかったからまた行きたい」と考えるか「やっぱり家が一番だ」と考えるかの違いだと思います。
私は後者で1回旅行に行ったら、暫くはええわと思ってしまうタイプです。
今日はそんな旅についての話があったので、FIREした私の所感を含めてお話しようと思います。
時間と金があっても旅に行こうって気にならん場合は?
社畜時代は出張以外で旅に出る機会はあんまりなかったです。
週末の2、3日程度の休暇で旅に出ようって元気が残っていなかったこともありますが、長期休暇の時も出かけるのはシンドイと思っていました。
どこに行くか?
何をするかを考えるのが面倒くさいという圧倒的なエネルギー不足があったようにも思えますが、そもそも「出かけるのが面倒くさい」これに尽きます。
エネルギー残量があっても家で溶けていたいと思うタイプだったので、社畜になってから行ったプライベートの旅行なんて殆ど記憶にありません。
京都と熱海、箱根、あと草津に行ったくらいかも。
で・・・去年ようやくFIREして、エネルギーは満タン
どこに行く時間もあるし、金もある。
でも、旅に出る気はしない。
もちろん、このまま死ぬまで旅には出ないなんて思っているわけじゃありません。
ただ「今は良いかな」って感じが続いています。
このまま「今は良いかな」が続きそうなのが怖いですが、以下の記事を見ました。
連休中に旅行したいと思っていても、なぜ旅行に出かけないのか?という記事です。
生活に必須の癒しじゃないから削られる
国内観光旅行の希望率が62.6%もあるのに、実際に国内旅行に出かける人は47.7%
その差14.9%の理由を探す記事でした。
行きたいけど、行かない。
私と同じです。
この記事では、生活に必要な固定費の増大で調整しやすいレジャー費用が真っ先に削られた結果という分析をしています。
要は金がないってことです。
そして、旅費に関しても値上がりしていることで、より手が出にくいという点も理由になっているようです。
そしてもう1つが時間的なゆとりが減ったこともあるようです。
金がなくて、時間もない。
だから旅行には行かないってことのようです。
この記事にあるような時間や金がないから旅行に行かないって言うのは私には当てはまりません。
時間と金があっても旅行に行かないw
この辺りの理由は全体的に見るとそれっぽい理由ですが、「これだ」と膝を叩くような物ではないですね。
金を使うのはFIRE直後の暴落を恐れているからかも?
それより最後に書かれていた内容の方が私に合っているような気がします。
遠くに旅に行くより「心身の消耗を抑えた過ごし方」が選ばれるようになったという理由です。
刺激より回復
1年以上も経つのにまだ回復してねぇのかと思いますが、刺激を得に回るより温泉に入って、近場をちょっと見回るくらいの爺みたいな旅の方が私の好みです。
だから別に「まだ旅は良いか」と思ってしまう理由なんでしょうね。
FIREするとバケットリストをつけることもあります。
体力が必要なら早く動かなきゃって気分にもなりますが、マッタリしに旅行に行きたいってだけなら60歳くらいまでに行けば体力的にも十分事足ります。
全然今じゃなくても良いやっていうのも、FIREしたけど旅に行かなくても良いかと思う理由の1つ。
そしてもう1つがリスク管理の観点です。
FIREしてしまうと、ここから収入の当てはなくなります。
投資のキャピタルゲインとインカムゲイン以外の収入はない。
要はFIREした後の生活は相場次第ってことです。
私は今44歳なので、90歳まで残り46年
仮に月20万円の生活費だったとしたら、90歳まで約1.1億円必要です。
70歳以降は月10万円年金を貰うと仮定すれば、差し引き8,640万円必要です。
こう考えれば億り人のオッサンなら「逃げ切り成功」と考えることも可能です。
ただ、資産の8割以上は投資に回しているのでリスクが存在します。
シークエンスオブリターンリスクがFIRE後は最も警戒するリスクになります。
順序リスクってヤツで、投資の平均リターンが同じでも損失が発生する順番によって最終的な利益が変わるって話です。
特にFIRE直後に暴落を食らうと4%ルールでも破綻する可能性があるおっかないリスクです。
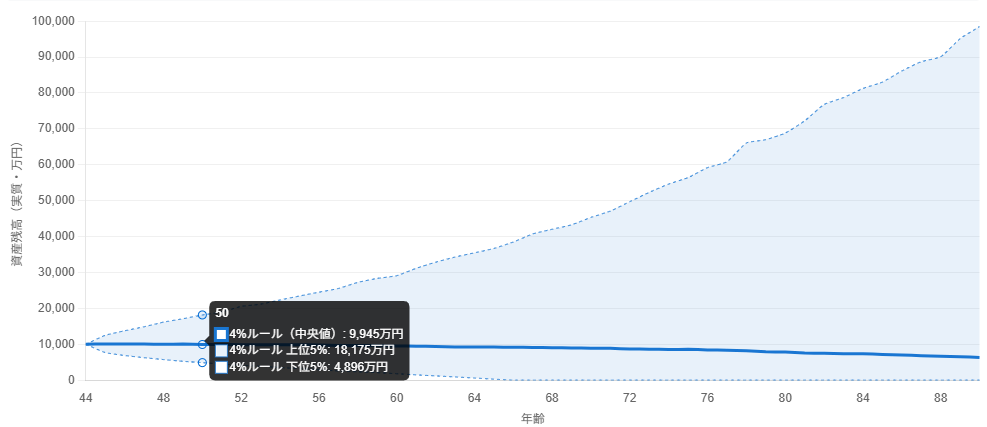
モンテカルロ法で5000回シミュレーションすると、1億スタートで3%の取り崩しをしつつ、4%ルールで運用した場合、シミュレーションの下位5%は50歳までに半分以下に下がる可能性があります。
これは死体蹴りに近い、毎年、毎年阿鼻叫喚に下がるって前提ですが、この想定のまま進むと資金ショートの可能性もある悲惨な結果です。
中央値なら6年経ってもほぼ1億をキープ、上位5%なら約1.8憶
FIREして暫くは大人しくして、支出を減らそう。
こう考えるのも、順序リスクを恐れているからかもしれません。
FIRE後5、6年好調なら、その後何が起きてもまず問題ないはず。
そこから旅に出るなり何なり好きにすれば良いのであって、FIREしたからスグに行動を起こす必要はない。
オッサンはそう考えているのかもしれません。
コメント
こんばんは仙堂です。
旅行は、行きたいと思った時に行けばいいと思います。
無理していくもんでもないし。
FIREしてから資産の増減がどうなるか、心配になりますね。
年度で見ると、
私がFIREした年に、コロナがあって減ってしまいました。
そのあと年度で減少したのは、ロシアのウクライナ侵攻の時かな。
今月は、突如の円高で半月で3%以上減ってしまいました。
世の中、何があるかわからないですね。
仙堂智隆さん、コメントありがとうございます。
行きたい時に行くのは正解だと思います。
住民税や健保料といった額の大きい税金の払いもなくなったので、月の生活費もかなり少なくなった気がします。
不安は少なくなりましたが、今月えらい下がってますね。
見ないようにしていたんですが、やはり気になるw
こういうのを見ていると、少し多めの支出になる旅行はまだ躊躇してしまいます。