
おぎゃーと産まれた瞬間から複利スタート
NISA制度が始まってから約13年ほど経ちました。
当時は税率10%から20%に戻すための交換条件の形で始まった税額控除制度ですが、今は新NISAの形に変わり、もうすぐ開始から丸3年になります。
生涯投資枠1,800万円と、FIREするには少なく、普通に社畜で人生を終わるには多いという絶妙なサイズ感の枠が設定されています。
今も最速で枠を埋めきりたいNISA貧乏民や、運用資金をNISA枠に移すFIRE民が多いと思います。
NISA枠を最速で埋めたいって感覚も、要は運用している時間が長ければ長いほど複利効果が利くからです。
時間を味方につけるのは、投資の肝です。
そして運用期間を長くとりたいならば、子どもの頃から投資をしているのが一番長くなるのは自明の理です。
で、来年の1月から新たに「こどもNISA」が始まります。
金融リテラシーが高くて、金持ちのパパんの元に生まれた子どもは0歳から複利効果を受けることができるって訳ですね。
10月から口座開設の申し込みが開始されているので、子どもが居れば関心がある人も居るでしょう。
オッサンは独身なので、こどもNISAもジュニアNISAも興味がありませんでしたが、今日はちょっと興味深い話を見かけたので、そのお話をしようと思います。
こどもNISAの枠がNISA枠に追加されるって訳じゃない
こどもNISAって何ぞや。
名前の通り、子どもが居ないと1mmも関係無い制度です。
こどもNISAを調べてみましたが、旧NISAに対する新NISAのような制度のようです。
ジュニアNISAに対するこどもNISA
ジュニアNISAは2023年末に廃止されているので、その代わりですね。
0歳~17歳までの子どもに対して、年間上限60万円、非課税保有限度額は600万円まで、非課税期間は無制限って制度です。
こどもNISAの枠、一体誰が使うんだ?
というほど使う人は多くはなさそう。
金持ちジジイが生前贈与代わりに孫に積み立てるのかな?
それか自分のNISAを埋めきっても、まだ金が余る勝ち組にこそ許された枠って感じですね。
自分のNISA枠も埋めきれんのに、子ども用のNISAなんて誰が使うねんってのが普通の感覚な気がします。
これって、こどもNISAで600万満額積立した後に、成人した子どもが新NISAを始めたらどうなるのかなと思いましたが、18歳以降は自動的にNISA枠へ移行するようです。
つまり、こどもNISAの枠+新NISAの枠の合計2,400万円の非課税枠ができるっていう美味しい話にはならないようです。
NISAは政府の罠とか言うヤツまだ居るんか?
18歳になったらNISA制度に移管されるとはいえ、こどもNISAに満額積立したこどもは18歳の時には最低600万円
こどもNISA枠をギリギリ使い切る感じで積み立てるなら、月2.8万円
4%で回すと約900万円になります。
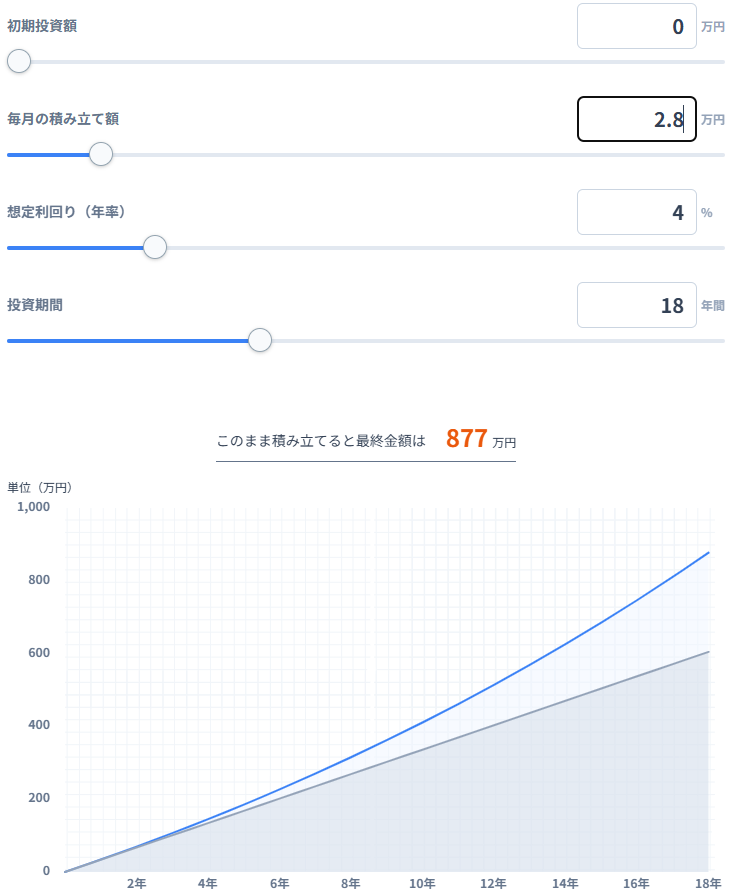
18歳で約900万円、圧倒的な金額です。
オッサンが18歳の頃はこの10分の1も持ってませんでしたw
100分の1持ってる時すら少なかったかも?
で、こどもNISAに関する興味深い話ってのが、以下の話です。
「こどもNISAは政府の罠」「怖い…」片山財務相や中田敦彦が「大学の学費に」と薦める新制度、本当に大丈夫?という記事です。
「NISAは政府の陰謀だ」という謎の論調を見ることがあります。
普段から何をするにも税金を取ってきた政府が「非課税」を謳って始めた制度なんで、何か裏があるに違いないと思う連中が居るのは、まぁ当然かなという気はします。
オッサン自身も、いつ社会保険料は税金じゃないからNISAから取ってもOKとか言い出さないかという点では心配ですが、陰謀論は無いだろうと思っています。
特に陰謀はない。
あえて陰謀があるとしたら、これから金融所得に対して増税するから、反対意見が出ないように大多数の人間には埋めきれない非課税枠を設定したんだと思います。
NISA枠を埋め切れる=金持ちってことですね。
少数の意見を封殺する民主主義的な手法です。
NISAは金融庁、財務省が管轄なので、社会保険料を管轄する厚労省が出しゃばってくることは、まぁ無いとは思います。
ガキに自由に使える大金を渡す。これこそが罠かも?
それより気になったのが、こどもNISAで積み立てているお金は「子どもに贈与済みのお金」という扱いになっているという部分です。
親が何かの用途で使いたいと思っても、払い出しを行う際に「資金の使途が子のためのものであり、子が払出しに同意したことを示す書面」を金融機関に提出する必要があるって部分です。
お年玉を預かっておくよ。(使わないとは言ってない)的な運用はできないってことですね。
記事にあるように学費のために使う場合は、それほど問題ない気がします。
大人なんだから、学費くらい自分で払えって言えば良いだけの話
これだけで「車を買うのに使う」だの「推し活に使う」だのと言った戯言は封殺できると思います。
ただ、問題は記事にあったようにオルカンに年60万円を最速で埋め立てた場合です。
2,300万円になって、18歳以降は自分で自由に使える。
学費を払っても十分余る金額です。
その際、余った2,000万円近い金を18歳のドパガキがどう使うのか?
いや~怖いね。
オッサンが18歳の時に2,000万円持っていたら、どんなアホな使い方していたか自分でも予想がつきません。
金使いって金融教育だけで全てを解決できるのかね?
自分で稼いでいない分、おかしな使い方をしそうな気がビンビンします。
自分で稼いだ金を長年かけて運用するから、大事に使うんだと思いますけどね。
ポンと2,000万円渡されても、人生狂いそうな気がします。
これこそ政府の罠かも?
2045年に18歳のなった満額こどもNISA民がどんな事件を起こすのか、白飯片手に待とうと思います。
コメント